資金調達
スペインでの生産
税制優遇措置、資金調達スキーム、および国際共同製作の機会
スペインにおける映画のインセンティブおよび資金調達は、条件を満たす映像制作に対し、国際的なプロデューサーに税制優遇措置、資金調達スキーム、共同制作の機会を提供することができます。当社は、国際的なプロデューサーがプロジェクトの初期段階から、適切なスペインの制作スキーム、インセンティブ適用地域、資金調達ルート、および現地の制作体制を評価できるようサポートします。.
2つの主な製造工程
国際的なプロデューサーは一般的に、スペインでのアプローチとして主に2つの体制のいずれかを選択します。1つは地元のプロダクション・サービス会社を通じてスペインで撮影を行う国際プロダクションとしての体制、もう1つはスペインのプロデューサーとの国際共同製作としての体制です。どのルートを選択するかによって、適用される優遇措置、資金調達の機会、およびプロダクションの体制が影響を受けます。.
インターナショナル・サービス・プロダクションズ
スペインで撮影を行う外国の長編映画、テレビシリーズ、その他の適格な映像制作物は、スペインの制作サービス会社を通じて、スペイン国内での適格支出および関連する税制地域の要件に基づき、国際制作向けの該当するインセンティブを利用することができます。.
スペインとの国際共同製作
選ばれたプロジェクトは、スペインのプロデューサーとの国際共同製作として構成される場合があります。関連する要件が満たされている場合、スペイン側の要素は、適格なスペインの製作物に利用可能な税制優遇措置、公的資金、放送局、民間投資、その他の資金調達源にアクセスできる可能性があります。.
異なる地域。 異なるフレームワーク。.
スペインは、映像制作において単一の均一な租税地域として扱われるべきではありません。国家の一般制度、カナリア諸島、ナバラ、バスク自治州は、それぞれ異なる税制枠組みの下で運営されています。適切な地域は、制作体制、適格支出、撮影スケジュール、およびプロジェクトが制作される際に施行されている規則によって異なります。.
国立映画インセンティブ枠組み
スペインの一般的な税制枠組みでは、スペイン国内で適格制作費を負担する要件を満たした外国の映像制作に対する優遇措置が講じられています。国際サービス制作に関しては、関連する国家メカニズムがスペイン法人税法第36条第2項に基づいて定められています。.
利用可能な優遇措置は、作品、適格支出、適用される基準額と上限、受給資格要件、およびプロジェクトが実施されるスペインの制作体制によって異なります。.
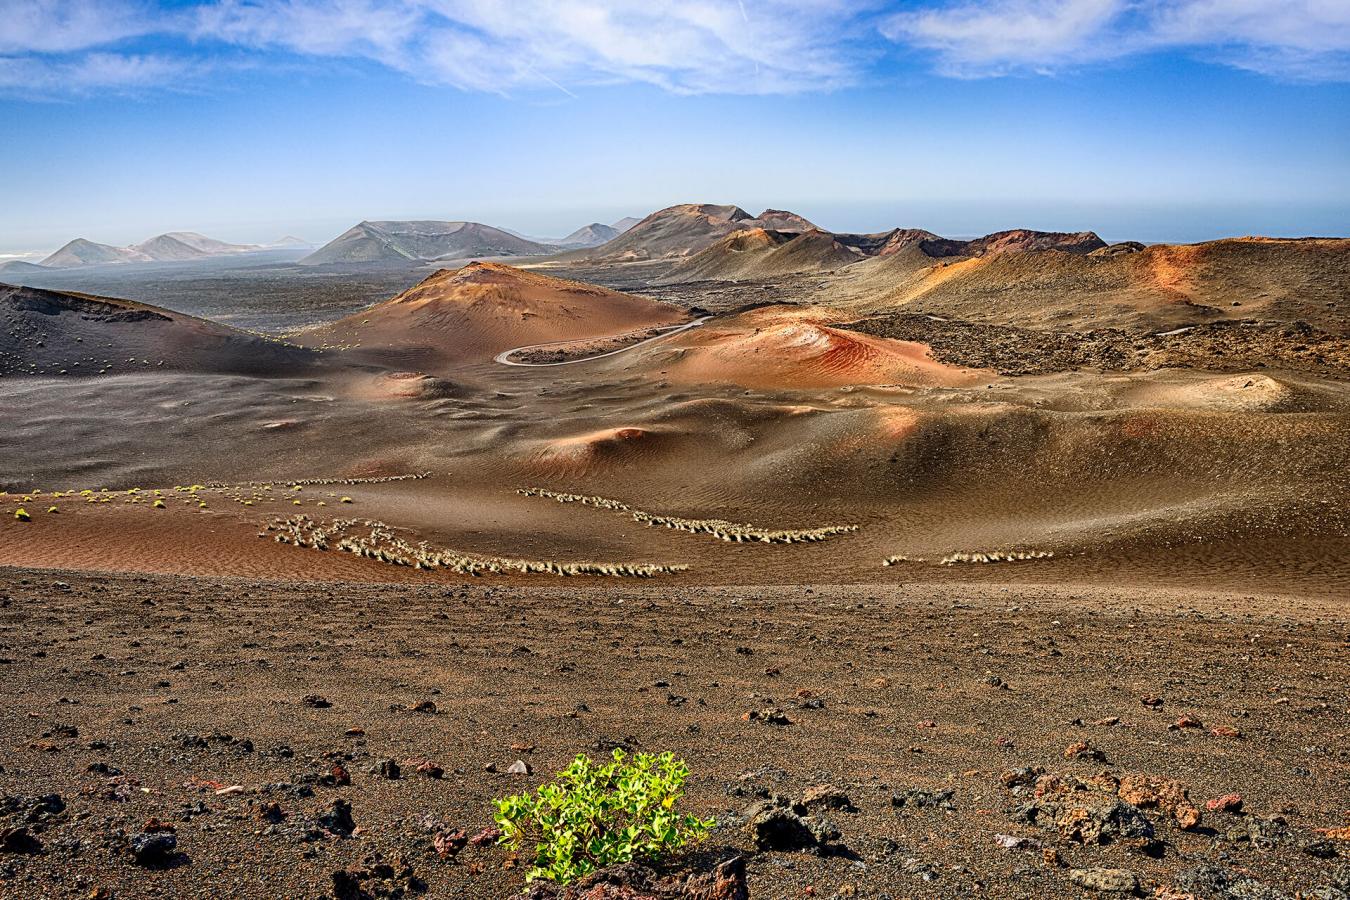
独立した関税地域
カナリア諸島は独自の経済・財政制度の下で運営されており、資格要件を満たす国内外の映像作品制作に対して独自の税制優遇の枠組みを提供しています。.
国際共同製作は、適用される製作費、支出、および現地体制に関する要件を満たす必要があります。経験豊富な撮影クルー、製作インフラ、多様なロケーションと相まって、これによりカナリア諸島は、スペイン国内で相当規模の製作を計画している作品にとって重要な選択肢となります。.
地域別優遇措置と生産
ナバラ州は独自の国税とは異なるフォーラル税制(特恵税制)および映像制作優遇の枠組みを有しているため、スペインでの制作を構成する際には個別に評価することが可能です。.
ナバラ州での制作を検討している製作会社は、適用されるインセンティブを、同地域における適格支出、制作要件、撮影地、およびプロジェクトのより広範な資金調達構造と合わせて評価する必要があります。.
地方税
フレームワーク
バスク州は、アラバ、ビスカヤ、ギプスコアのそれぞれ独立した地域税制(フォラル税制)によって運営されています。したがって、映像作品のインセンティブ規則は、制作体制が組まれ、適格支出が発生する州によって異なる場合があります。.
バスク地方での制作を検討している海外の製作者は、撮影計画、制作構造、地域内支出、およびより広範な資金調達戦略と合わせて、関連する州の枠組みを評価すべきである。.
を超えて
税制優遇
特定の国際共同製作において、スペインは制作サービスや税額控除以上の貢献が可能です。プロジェクトやスペイン側の参加が許す限り、現地での制作または共同製作の要素は、民間投資、放送局やプラットフォーム、配当、国際セールス、公的資金、その他のプロジェクト固有の資金源を組み合わせた、より広範な資金調達計画の一部を構成することができます。.
税制優遇措置のストラクチャリング
現地の製作プランが確定する前に、適切な税制上の管轄区域、製作ルート、対象となる適格費用の特定、スペインの製作体制、および必要書類の要件を確認すること。.
AIE・税制適格投資スキーム
適格なスペインの製作および共同製作作品においては、スペインの税法およびプロジェクトの具体的なスキームに従うことを条件として、必要に応じてAIE(経済利益共同体)ベースのモデルを含むタックス・インベスター・スキームが資金調達戦略の一部を構成する場合があります。.
民間融資
プロジェクトとリスクプロファイルが許す場合、エクイティ、民間投資、ギャップファイナンシング、およびその他のプロジェクト固有の資本は、国際的ファイナンススキームのスペイン側構成要素を補完することができる。.
放送局およびプラットフォーム
スペインおよび国際的な放送局、ストリーミングプラットフォーム、有料テレビのパートナーは、プロジェクトに応じて、制作委託(コミッショニング)、買い付け、プリバイ(事前購入)、またはライセンス契約を通じて出資・参加することができます。.
流通・販売
スペインでの配給、海外セールス、最低保証金(ミニマム・ギャランティ)は、選定された長編映画や国際共同制作の資金調達計画の一部となることができます。.
国際共同制作
国際共同製作では、スペインのプロデューサーおよびスペインの資金調達源と、他地域の共同製作パートナー、優遇措置、放送事業者、公的資金、資金調達を組み合わせることができます。.
生産パートナーとしてのスペイン
厳選された国際的な長編映画や映像プロジェクトにおいて、スペインは単なる制作サービスの提供地としてだけでなく、製作および資金調達の拠点としても参加することができます。.
適用されるスペインの規制および共同制作協定に基づき認定された国際共同制作は、スペインの国内制作として認められる場合があります。適格性を満たした場合、スペイン側の制作分について、ICAAの制作支援、地域別の資金援助、税制優遇措置、その他のスペインの資金調達源を利用することが可能です。.
適切なストラクチャーは、クリエイティブな貢献、権利所有、資金調達計画、スペインの関与、製作費、および各パートナー地域の要件によって異なるため、共同製作の計画は開発の初期段階から開始すべきである。.
アセスメントから実装へ
インセンティブおよび資金調達の計画は、スペインの制作体制が決定される前に開始されるべきです。私たちは、プロジェクト、制作予算、スペイン国内での予想支出額、撮影地、資金調達の目的を検討し、最も適切なルートと現地の制作体制を決定します。.
プロジェクトレビュー
予算、スケジュール、撮影計画、スペインでの支出、および国際的資金調達の目標。.
テリトリー評価
適用されるスペインの租税地域、優遇措置、および制作への影響の比較。.
構造
スペインのプロダクション・サービス、共同製作、インセンティブ、資金調達の仕組みを定義する。.
本番
国内生産の管理、適格支出、会計管理および裏付け資料。.
完了
最終会計、文書化、認証調整、および合意された構造の実装。.
国際プロデューサー向けの主要な質問
海外の制作をスペインへ?
スペインでの制作体制が固まる前に、当社にご相談ください。暫定予算、撮影計画、想定されるスペイン国内での支出、および資金調達の目的について検討を行い、適用される優遇措置の地域、プロダクションサービスまたは共同制作のルート、そしてスペインでプロジェクトを遂行するために必要な現地の制作体制を評価いたします。.